Risque de grêle et assurance des projets solaires
La capacité des États-Unis à jouer leur rôle pour éviter une crise climatique mondiale pourrait bien dépendre de celle de l'industrie solaire à résister aux tempêtes de grêle au Texas.

Images tournées par un chasseur de tempêtes lors d'un violent orage convectif dans le comté d'Andrews, au Texas. (Crédit : Mike Olbinski)
Le secteur de l'assurance est, pour ainsi dire, le « canari dans la mine de charbon » en matière de risques climatiques. Il y a un siècle, les canaris en cage permettaient aux mineurs de détecter à un stade précoce la présence de monoxyde de carbone ou d’autres gaz toxiques en quantités nocives. Aujourd’hui, la déstabilisation du marché de l’assurance est un signe précurseur indiquant que les émissions de dioxyde de carbone aggravent les phénomènes météorologiques extrêmes et accroissent les risques climatiques pesant sur les écosystèmes naturels et les économies humaines.
Signe de l’ampleur de l’instabilité du marché de l’assurance, deux des plus grandes compagnies d’assurance IARD aux États-Unis — State Farm et Allstate — ont récemment annoncé qu’elles ne proposeraient plus de nouvelles polices d’assurance habitation en Californie. La raison de ce retrait soudain de l’État le plus peuplé du pays tient au fait que huit des dix plus grands feux de forêt de l’histoire de l’État se sont produits depuis décembre 2017. Des études d’attribution basées sur des modèles indiquent que les émissions anthropiques de gaz à effet de serre sont la cause principale de la hausse des températures et de la baisse des précipitations, qui alimentent une recrudescence des feux de forêt.
Une déstabilisation du marché de l’assurance est également en cours au Texas, un État dont le marché de l’énergie solaire a des répercussions nationales et internationales. Bien qu’il soit surtout connu pour sa production de pétrole et de gaz et pour sa « distinction » douteuse d’être le plus grand émetteur annuel de dioxyde de carbone du pays, le Texas est également un géant des énergies renouvelables. L'État de la « Lone Star » est non seulement en tête du pays en termes de capacité éolienne, mais il est également en passe de dépasser la Californie pour devenir le premier marché solaire. La capacité des États-Unis à jouer leur rôle pour éviter une crise climatique mondiale pourrait bien dépendre de la capacité de l'industrie solaire à résister aux tempêtes de grêle au Texas — et de la capacité des assureurs à quantifier le risque de grêle sur les installations en service.
DÉSÉQUILIBRE DANS LE TRANSFERT DES RISQUES
Pendant près d’une décennie, le développement des projets solaires a bénéficié d’un marché de l’assurance favorable, caractérisé par des tarifs bas et des conditions généreuses. À la mi-2019, une violente tempête de grêle dans l’ouest du Texas a mis fin à cette période d’insouciance lorsqu’elle s’est abattue directement sur un parc solaire de cette région. Les sinistres assurés qui en ont résulté ont dépassé les 70 millions de dollars — un montant jusqu’alors inimaginable —, ce qui a contribué au resserrement du marché de l’assurance et à l’augmentation des coûts d’assurance des projets d’énergie renouvelable.
« Cet épisode de grêle au Texas n’est pas entièrement responsable de l’évolution du marché qui a suivi », explique Sara Kane, responsable du pôle Énergie et énergies renouvelables chez le courtier en assurance CAC Specialty. « Mais cet événement marque le point d’inflexion vers des conditions d’assurance plus restrictives, qui sont devenues la norme ces quatre dernières années. Du jour au lendemain, les assureurs ont commencé à réévaluer leurs portefeuilles, en augmentant les tarifs et en introduisant des sous-limites et des franchises restrictives pour faire face aux sinistres. »
Au lendemain de la saison de grêle de 2022, le marché de l’assurance solaire est passé d’une situation difficile à une situation encore plus difficile. Selon les rapports du secteur de l'assurance, les violentes tempêtes de grêle qui ont frappé le Texas ont entraîné de multiples sinistres, les pertes cumulées liées aux projets solaires dépassant les 300 millions de dollars. Dès le début de l'année, les courtiers avaient déjà du mal à trouver des assurances abordables pour les projets situés dans des régions exposées à la grêle. Après ces pertes record, les courtiers peinent à obtenir, quel qu'en soit le prix, une couverture suffisante contre les risques liés aux tempêtes convectives violentes pour les projets solaires exposés à la grêle.
« Après ce qui s’est passé au Texas l’année dernière, les défis auxquels sont confrontés les promoteurs et leurs courtiers se sont intensifiés », explique Kane. « Le développement de projets solaires dans les régions sujettes à la grêle ne ralentit pas. En réalité, c’est tout le contraire : nous continuons à voir arriver sur le marché des projets de plus en plus nombreux et de plus grande envergure exposés à la grêle. En raison des récents sinistres, les banques souhaitent des limites de couverture plus élevées pour les catastrophes naturelles, tandis que les assureurs souhaitent proposer une limite plus basse. »
« Le décalage entre ce que les parties prenantes d’un projet souhaiteraient obtenir et ce que le marché de l’assurance est prêt à offrir place les clients dans une situation délicate. Les banques font évoluer leur approche quant à la manière de quantifier le risque de catastrophe naturelle, ce qui se traduit généralement par un relèvement des exigences en matière de limites de couverture. Parallèlement, les souscripteurs cherchent à gérer leur exposition globale aux catastrophes naturelles en limitant leur capacité de couverture et en augmentant leurs tarifs. Et nos clients se retrouvent pris entre deux feux, essayant de négocier et d’obtenir une couverture à la fois abordable et acceptable pour les bailleurs de fonds. En tant que courtier, nous aidons à orienter l’ensemble de ces discussions et négociations. »
ASSURANCE PARAMÉTRIQUE
Certaines compagnies d'assurance spécialisées, telles que Descartes Underwriting, proposent des produits d'assurance paramétrique destinés à combler le fossé entre les besoins des assureurs traditionnels et ceux du monde de la finance. Les polices paramétriques prévoient le versement d'une indemnité en cas de survenance d'un événement spécifique, tel qu'une forte grêle. De plus, le montant des indemnités est indexé sur un paramètre précis, comme le diamètre des grêlons.
« Pour les orages convectifs violents, et en particulier la grêle, nous fixons des coefficients d’indemnisation qui correspondent à des diamètres spécifiques de grêlons, associés à la superficie touchée », explique Brenden Beeg, responsable du développement commercial pour l’Amérique du Nord chez Descartes Underwriting. « À titre d’exemple, des grêlons de 2,5 pouces [63,5 mm] peuvent donner lieu à une indemnisation de 25 % de la limite d’assurance, que nous multiplions ensuite par le pourcentage de la superficie touchée. Plus le diamètre des grêlons augmente, plus le pourcentage d’indemnisation augmente également. Ainsi, des grêlons de 3 pouces [76,2 mm], 3,5 pouces [88,9 mm] et 4 pouces [101,6 mm] pourraient avoir des coefficients d’indemnisation de 50 %, 75 % et 100 %, respectivement. Les paramètres et les montants de couverture sont hautement personnalisables en fonction des besoins du client. »
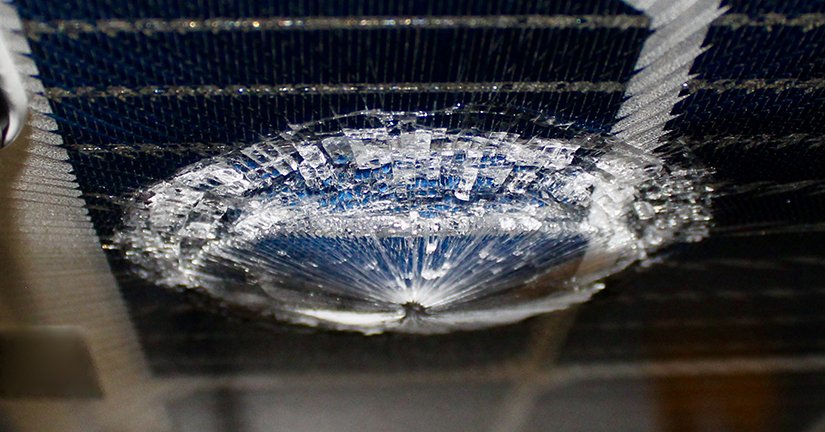
À la suite d'un événement de grêle éligible, les assureurs paramétriques s'appuient sur des sources de données convenues d'un commun accord — telles que des données météorologiques provenant de tiers ou des capteurs de grêle installés sur site — pour quantifier l'ampleur du seuil de déclenchement paramétrique. Si la valeur de ce seuil dépasse un seuil prédéterminé, l'assuré a droit à une indemnité correspondante, indépendamment des pertes subies.
« L’assurance paramétrique est un type d’indemnisation extrêmement liquide », note M. Beeg. « Sur le marché traditionnel de l’assurance dommages, les assurés sont souvent soumis à un processus d’expertise comptable fastidieux lors de l’évaluation des sinistres, ce qui entraîne un long délai avant de recevoir le versement de l’indemnité. Cela peut se traduire par une expérience très frustrante à la suite d’un sinistre catastrophique. L’assurance indexée est bien plus simple à cet égard. À la suite d’un événement déclencheur, les fonds sont généralement versés dans un délai de 10 à 15 jours ouvrés après que les parties ont signé une simple déclaration de sinistre. »
ATTÉNUER LES RISQUES LIÉS À LA GRÊLE
Le déploiement de modules photovoltaïques résistants à la grêle dans les régions sujettes à ce phénomène constitue un moyen idéal d’atténuer l’une des principales causes de pertes liées aux phénomènes météorologiques extrêmes. En tant que spécialiste de l'atténuation des risques techniques, RETC a conçu le premier programme commercial de tests de résistance à la grêle extrême du secteur, allant au-delà des exigences de qualification. Conscient que pratiquement tous les modèles de modules photovoltaïques satisfont aux tests de base d'impact balistique requis pour la qualification des produits, le programme de tests de résistance à la grêle (HDT) de RETC soumet les modules photovoltaïques à des impacts présentant des énergies cinétiques plus élevées.
En évaluant la résistance aux chocs au seuil de détérioration, juste au-delà de ce seuil et au moment de la rupture du matériau, les données HDT comparatives peuvent aider les acteurs du projet à différencier les conceptions de produits photovoltaïques en fonction de leur résistance à la grêle et à mieux comprendre les effets réels de la grêle. À titre d’illustration, le RETC a récemment mené une analyse statistique portant sur plus de trois ans de résultats HDT — un ensemble de données comprenant de nombreuses tailles de modules, puissances nominales, nomenclatures et fabricants différents — afin d’étudier la probabilité de bris du verre des modules en fonction de l’énergie cinétique effective d’impact.

Courbes comparatives de résistance aux boules de glace en congélateur pour des ensembles de modules photovoltaïques en silicium cristallin (c-Si) courants.
Les résultats présentés dans la visualisation des données ci-jointe caractérisent la résistance à la grêle de deux configurations standard de modules photovoltaïques en silicium cristallin (c-Si) : 1) une couche supérieure en verre de 3,2 mm (0,13 pouce) sur un substrat en polymère, et 2) une couche supérieure en verre de 2,0 mm (0,08 pouce) sur un substrat en verre de 2,0 mm. Ces courbes de résistance indiquent que les modules photovoltaïques dotés d’un verre avant de 3,2 mm sur une feuille arrière en polymère sont environ deux fois plus résistants aux impacts de grêle que les modules à double vitrage avec un verre de 2,0 mm. L’écart entre ces deux probabilités dépend en grande partie de l’épaisseur et du renforcement du verre. Alors que le verre solaire de 3,2 mm est généralement trempé à chaud, celui de 2,0 mm est souvent uniquement renforcé à chaud, afin de maîtriser les coûts des matériaux.
« En tant que décideurs en matière de spécifications et d’approvisionnement en verre solaire », explique Cherif Kedir, président-directeur général de RETC, « les fabricants occupent une position unique pour améliorer la résistance des modules à la grêle. Les entreprises qui vendent ou achètent des produits résistants à la grêle peuvent utiliser notre programme HDT pour quantifier cette résistance. Ces produits différenciés permettent d’atténuer le risque financier au Texas et dans d’autres régions confrontées à de violents orages convectifs. »
REPOUSSER LES LIMITES
En s'appuyant sur les données HDT du RETC pour identifier et sélectionner des modules résistants à la grêle, les parties prenantes du projet peuvent réduire considérablement leur exposition au risque financier dans les régions sujettes à la grêle. De plus, les spécialistes de l'atténuation des risques liés à la grêle peuvent utiliser les données de résistance aux impacts balistiques pour étayer leurs estimations probabilistes des pertes financières.

« Quantifier la résistance aux chocs d’un module photovoltaïque constitue la première étape vers une compréhension globale du risque de grêle pour les installations en service », note Jon Previtali, responsable du conseil en catastrophes naturelles au sein du cabinet de conseil en ingénierie VDE Americas. « Il est tout aussi important de quantifier la fréquence et la gravité des tempêtes de grêle sur le site spécifique du projet, ce qui nécessite des approches novatrices en matière d’évaluation des risques. Le risque lié à la grêle dépend également des capacités de mise à l’abri du suiveur solaire et des capacités d’intervention d’urgence du centre de télégestion. »
« Les évaluations fondées sur la science et l’ingénierie prennent en compte toutes ces variables et caractérisent le risque de grêle à l’échelle locale d’une centrale solaire. Outre la fourniture d’estimations de la perte maximale probable et de la perte annuelle moyenne afin de faciliter les négociations avec les assureurs, nos services de conseil en ingénierie peuvent aider les propriétaires et les promoteurs à comprendre leur exposition au risque financier sur une période de détention spécifique. Les résultats de ces modèles financiers sont utiles non seulement pour mettre en évidence les avantages des approches de conception de systèmes résistants à la grêle, mais aussi pour déterminer des conditions de couverture d’assurance raisonnables et des sous-limites en cas de tempêtes convectives. »
—Cet article a été initialement publié dans le rapport « PV Module Index » de 2023.